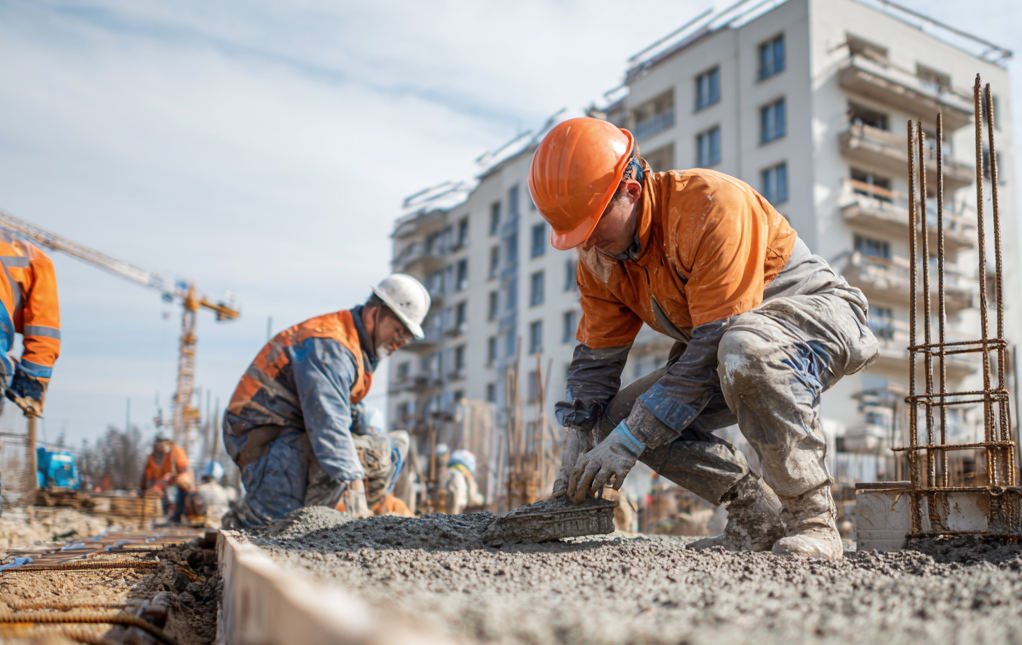
Правительство РФ разрешило до 1 декабря 2026 года изменить цену отдельных договоров на капитальный ремонт общего имущества в многоквартирных домах. Основание — увеличение базовой ставки НДС до 22% с 1 января 2026 года. Новое правило распространяется на продолжающие исполняться договоры, заключённые до 1 января 2026 года, и действует только по соглашению сторон.
Что изменило постановление № 990
Постановлением Правительства РФ от 10 августа 2026 года № 990 внесены изменения в Положение о привлечении региональным оператором подрядных организаций для выполнения работ по капитальному ремонту МКД, утверждённое постановлением № 615 от 1 июля 2016 года.
Документ официально опубликован 11 августа 2026 года и дополнил Положение № 615 новым пунктом 222.2. Он вводит временный механизм корректировки договорной цены для компенсации роста НДС по ранее заключённым контрактам.
Подрядчик и региональный оператор вправе заключить дополнительное соглашение об изменении цены, если одновременно соблюдены все условия:
- договор на проведение капремонта заключён до 1 января 2026 года;
- на момент корректировки договор продолжает исполняться;
- приёмка соответствующих работ или услуг производится после 1 января 2026 года;
- повышенная ставка НДС не была учтена в цене договора при его заключении;
- дополнительное соглашение подписано не позднее 1 декабря 2026 года;
- стоимость каждого вида работ или услуг после пересмотра не превышает региональный предельный размер стоимости, оплачиваемой за счёт фонда капремонта, сформированного исходя из минимального взноса.spectender+2
Почему потребовалась корректировка
С 1 января 2026 года базовая ставка НДС повышена с 20% до 22%. Налоговая ставка определяется по дате выполнения работ или оказания услуг: для работ, принятых после 1 января 2026 года, применяется 22%, независимо от даты подписания договора и получения оплаты.
Для подрядчиков по долгосрочным договорам капремонта это создало дополнительную налоговую нагрузку по работам, стоимость которых рассчитывалась в 2025 году или ранее — исходя из ставки НДС 20%. Новое постановление позволяет урегулировать этот разрыв без прекращения договора и судебного пересмотра цены.
При этом изменение не означает автоматическое увеличение цены на 2%. Стороны должны определить фактическую часть работ и услуг, которая подлежит приёмке после 1 января 2026 года, рассчитать налоговое увеличение по этой части и оформить двустороннее дополнительное соглашение.
Как рассчитать предельную корректировку
Допустим, договор на ремонт кровли МКД был заключён в 2025 году. В 2026 году региональный оператор должен принять работы стоимостью 12 млн рублей без НДС.
При ставке 20% сумма налога составляла бы 2,4 млн рублей, а при ставке 22% — 2,64 млн рублей. Разница — 240 тыс. рублей. Именно эта величина может стать предметом корректировки, если она не была заранее включена в договорную цену и если итоговая цена соответствующего вида работ не выходит за пределы региональной предельной стоимости.
Если же цена договора указана как твёрдая и включала формулировку, учитывающую будущую ставку 22%, повторно увеличивать её нельзя. Аналогично нельзя корректировать стоимость уже принятых до 1 января 2026 года работ.
Что проверить подрядчику
Подрядным организациям, работающим с региональными операторами по Положению № 615, стоит не откладывать проверку договоров. Срок для оформления корректировки ограничен 1 декабря 2026 года.
Шаг 1. Проверить дату и статус договора
Нужно подтвердить, что договор заключён до 1 января 2026 года и не завершён. Важно проанализировать дополнительные соглашения, продление сроков, частичную приёмку и условия о порядке формирования цены.
Шаг 2. Разделить принятые и непринятые объёмы
Следует определить, какие работы и услуги были фактически приняты до 1 января 2026 года, а какие будут приниматься после этой даты. Корректировка возможна только в отношении второй части.
Подтверждением обычно служат КС-2, КС-3, акты приёмки, журналы работ, исполнительные схемы, АОСР и иная исполнительная документация.
Шаг 3. Проверить условие о НДС
Необходимо установить, была ли в первоначальной цене предусмотрена ставка 22% или механизм её изменения. Если повышенная ставка уже учтена в договоре, постановление № 990 не даёт права на дополнительный пересмотр.
Шаг 4. Сверить цену с региональным пределом
Региональный оператор не может оплатить стоимость отдельного вида работ сверх предельной стоимости, установленной нормативным правовым актом субъекта РФ. Поэтому даже обоснованный расчёт налогового увеличения не гарантирует корректировку, если предельный размер уже исчерпан.
Шаг 5. Подписать дополнительное соглашение
Допсоглашение необходимо оформить до 1 декабря 2026 года. В нём целесообразно зафиксировать:
- реквизиты постановления № 990 и пункт 222.2 Положения № 615;
- перечень работ и услуг, по которым меняется цена;
- стоимость работ, принимаемых после 1 января 2026 года;
- расчёт увеличения НДС;
- новую цену договора и цену каждого изменяемого вида работ;
- подтверждение соблюдения региональных предельных расценок;
- порядок отражения изменений в документах регионального оператора и расчётах с подрядчиком.
Ограничения для участников рынка
Механизм не распространяется на любые строительные контракты. Он применяется к договорам, заключённым в рамках Положения № 615, то есть в системе капитального ремонта общего имущества многоквартирных домов с участием региональных операторов.
Также постановление не даёт оснований для пересмотра цены:
- по договорам, заключённым с 1 января 2026 года;
- по работам и услугам, принятым до 1 января 2026 года;
- при учёте ставки НДС 22% в первоначальных условиях договора;
- сверх региональной предельной стоимости работ и услуг по капремонту;
- в одностороннем порядке без согласия регионального оператора.
Что это значит для рынка капремонта
Постановление № 990 создаёт правовой механизм, который должен снизить риск отказа подрядчиков от исполнения старых договоров и уменьшить число споров с региональными операторами из-за налоговой нагрузки. В то же время подрядчикам потребуется быстро подготовить расчёты, подтверждающие документы и проект дополнительного соглашения: временной период для корректировки ограничен.
Для региональных операторов изменение означает необходимость проверить наличие источника финансирования в пределах региональных предельных стоимостей, актуализировать внутренние регламенты и обеспечить единый подход к расчёту разницы по НДС. Размер минимального взноса на капитальный ремонт для собственников помещений постановление № 990 само по себе не меняет.
По вопросам вступления в СРО, получения аккредитации ФКР с гарантией вхождения в РКПО ЗВОНИТЕ: 8 (800) 302-08-79
Автор статьи:
Арина Мартынова
Автор статьи:
Ольга Попова
Автор статьи:
Полина Крахмалева